保育士のパートの面接で、私は「扶養を外れてもいいですか」と聞かれました。
働く時間を決めるうえで、避けて通れないのが「年収の壁」です。でも、103万円、106万円、130万円……と数字がたくさん出てきて、何がどう違うのか分かりにくいと思います。
103万、106万、130万…結局どれを気にすればいいの?
「税金の壁」と「社会保険の壁」の2つに分けると、すっきりします
しかも、2025年から制度が大きく変わりました。古い情報のままのサイトもあるので、ここでは2026年時点の内容を、国税庁と厚生労働省の資料をもとに整理します。
「壁」は2種類あります
まず、ここを分けて考えると一気に分かりやすくなります。
- 税金の壁:所得税や住民税がかかるかどうか、配偶者の控除が受けられるかどうか
- 社会保険の壁:自分で健康保険・年金に加入するかどうか
手取りへの影響が大きいのは、社会保険の壁のほうです。
手取りに効くのは社会保険のほうなんだ
税金の壁
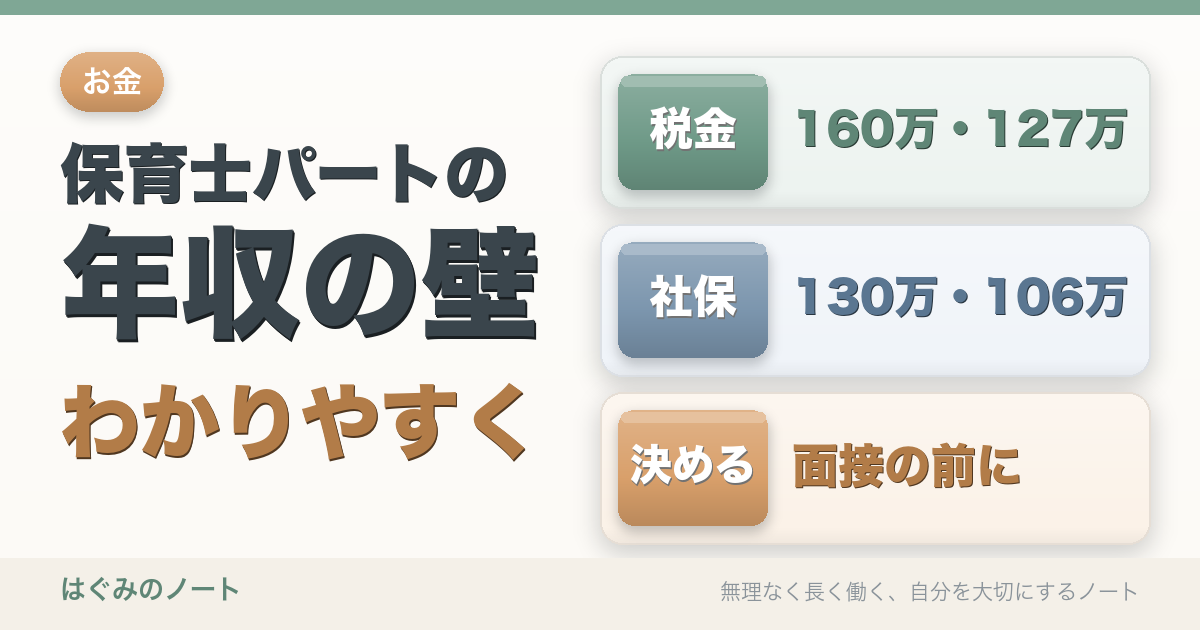
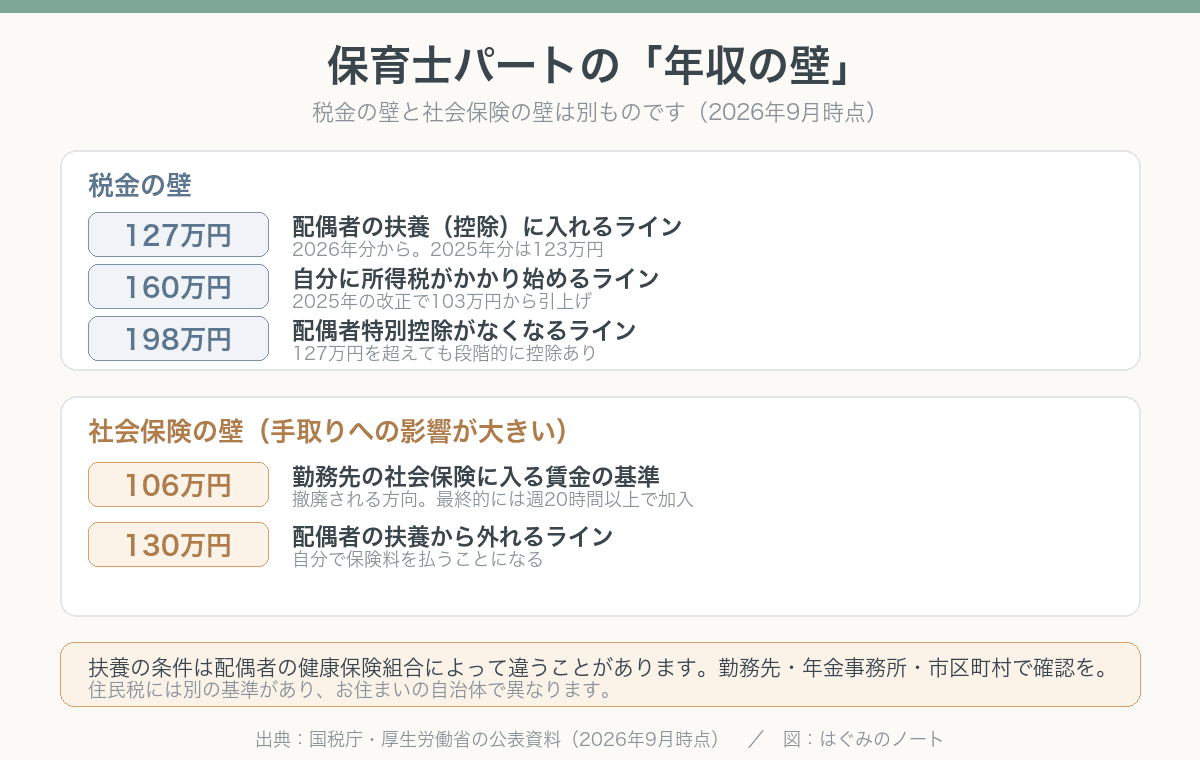
160万円の壁(自分に所得税がかかり始めるライン)
2025年の税制改正で、基礎控除と給与所得控除が引き上げられました。
- 給与所得控除の最低保障額:55万円 → 65万円
- 基礎控除(合計所得132万円以下の場合):48万円 → 95万円
この2つを足すと160万円です。つまり、給与収入が160万円までなら、自分に所得税はかかりません。
以前よく聞いた「103万円の壁」は、この改正で実質的になくなりました。
127万円の壁(配偶者の扶養に入れるライン)
配偶者(夫や妻)の扶養に入って控除を受けてもらう場合は、別の基準があります。
- 2026年分から:年収127万円以下(合計所得62万円以下)
- 2025年分は:年収123万円以下(合計所得58万円以下)
この範囲なら、配偶者は配偶者控除や扶養控除を受けられます。
198万円の壁(配偶者特別控除がなくなるライン)
127万円を超えても、いきなり全部なくなるわけではありません。
配偶者特別控除という仕組みがあり、年収198万円(合計所得133万円)までは、収入に応じて段階的に控除が受けられます。控除額は、収入が増えるにつれて少しずつ減っていきます。
「127万円を1円でも超えたら大損する」ということはありませんよ。
なお、住民税には別の基準があります。お住まいの市区町村によって違うので、気になる場合は自治体に確認してください。
社会保険の壁
こちらが、手取りに直結する壁です。
130万円の壁
年収130万円以上になると、配偶者の扶養から外れます。
自分で国民健康保険料・国民年金保険料を払うか、勤務先の社会保険に入ることになります。ここを超えると手取りが一時的に減るため、「130万円の壁」と呼ばれています。
106万円の壁(なくなる方向です)
勤務先の社会保険に加入する条件のひとつに、月額8.8万円以上(年収にして約106万円)という賃金の基準がありました。
ただし、2025年の年金制度改正法によって、この賃金の基準は撤廃される方向です。あわせて、勤務先の従業員数による基準も段階的になくなります。
最終的には、週20時間以上働けば、勤務先の規模にかかわらず社会保険に加入する形になります。
制度が切り替わる時期は基準ごとに違うので、最新の状況はお勤め先か年金事務所で確認してください。
保育士パートとして、どう考えるか
壁を気にして働く時間を抑えるか、気にせず働くか。どちらが正解ということはありません。
ただ、社会保険に入ることは、悪いことばかりではありません。
- 将来受け取る年金が増えます
- 病気やけがで働けないときの手当(傷病手当金)などが受けられます
- 保険料の半分は勤務先が負担します
「手取りが減るから避ける」という考え方もありますが、長い目で見ると、加入したほうが得になる場合もあります。
私自身は「長く、細く」働くことを目標にパートで復帰しました。目先の手取りだけでなく、何年続けたいのかを考えて決めるのがよいと思います。
面接の前に決めておきましょう
冒頭に書いたとおり、面接では扶養や勤務時間について聞かれます。
- 扶養の範囲で働きたいのか
- 社会保険に入ってもよいのか
- 週に何日、1日何時間働けるのか
ここを家庭で話し合ってから面接に行くと、その場で迷わずに答えられます。面接で実際に聞かれたことは、こちらの記事にまとめています。
正確なことは、ここで確認できます
この記事は制度の全体像をつかむためのものです。自分がいくらまで働けるかは、家庭の状況によって変わります。
- 税金のこと:勤務先の年末調整の担当者、または税務署
- 社会保険のこと:勤務先、年金事務所、配偶者の勤務先の健康保険組合
- 住民税のこと:お住まいの市区町村
特に配偶者の健康保険については、組合ごとに扶養の条件が違うことがあります。「130万円」だけで判断せず、配偶者の勤務先に確認するのが確実です。
まとめ
- 壁には税金の壁と社会保険の壁があります
- 160万円まで、自分に所得税はかかりません(2025年の改正後)
- 配偶者の扶養(控除)に入れるのは2026年分から年収127万円以下。超えても198万円までは段階的に控除があります
- 130万円以上で配偶者の扶養から外れます
- 106万円の壁は撤廃される方向で、最終的には週20時間以上で社会保険に加入する形になります
- 社会保険に入ると手取りは減りますが、年金や保障は手厚くなります
数字に振り回されず、「何年、どのくらい働きたいか」から考えてみてください。
参考資料(いずれも2026年9月に確認)
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
- 国税庁「No.1180 扶養控除」
- 国税庁「No.1195 配偶者特別控除」
- 厚生労働省「「年収の壁」への対応」